 Собственное жилье требует постоянной защиты. При наличии ипотеки это становится не просто желанием, а прямой необходимостью. ВТБ страхование жилья предлагает гибкие условия для собственников и заемщиков. Однако итоговая стоимость полиса может сильно различаться. Банк дает как стандартные коробочные решения, так и программы с индивидуальным расчетом рисков.
Каждый владелец недвижимости сталкивается с дилеммой. Как выбрать оптимальный тариф? Как обеспечить надежную защиту без лишних переплат? И как выполнить требования банка, если оформлена ипотека? В этой статье мы разберем программы добровольного и обязательного страхования. Также рассмотрим практические способы снижения бюджета. И узнаем, как оплата через банковскую карту дает дополнительные выгоды.
Основные виды страхования недвижимости в ВТБ
Независимо от того, являетесь ли вы полноправным владельцем или только выплачиваете ипотеку, важно четко различать цели страховки и юридические требования.
1. Обязательное страхование объекта по ипотеке (ст. 31 ФЗ № 102-ФЗ)
Если квартира или дом находятся в залоге, закон обязывает заемщика страховать сами конструктивные элементы объекта: несущие и ненесущие стены, перекрытия, перегородки, окна, входные двери. Защита покрывает риски пожара, взрыва газа, затопления и стихийных бедствий. При разрушении имущества страховая компания перечислит выплату банку для погашения остатка долга. Это единственный вид, без которого кредитор не одобрит сделку или не выдаст деньги.
2. Добровольное страхование жилья (программы «Защити жилье» и «Страхование жилья»)
Для собственников, не обремененных ипотекой, ВТБ предлагает полисы с гибкой настройкой суммы покрытия от 1 млн рублей и годовой стоимостью от 2 570 до 2 900 рублей. Полис защищает не только недвижимость на всей территории РФ (включая новые регионы), но и движимое имущество: отделку, инженерные сети, мебель и технику. Важно, что оформить защиту можно не только на свое жилье, но и на арендованную квартиру или недвижимость пожилых родственников.
3. Комплексное ипотечное страхование (имущество + жизнь + титул)
Банк мотивирует заемщиков оформлять пакетные решения. При выборе добровольного страхования жизни и трудоспособности банк снижает ставку по кредиту на 1–2 п.п. Дополнительно можно застраховать титул собственности — это защищает от юридических претензий третьих лиц на протяжении первых трех лет после покупки.
Практический совет: Если вы планируете комплексное оформление или вам нужно защитить сразу и здоровье, и имущество, рекомендуем подробно разобрать нюансы защиты детей и семейного бюджета в материале Страхование жизни в ВТБ: как защитить детей и семейный бюджет.
Скрытые нюансы и реальная стоимость полиса
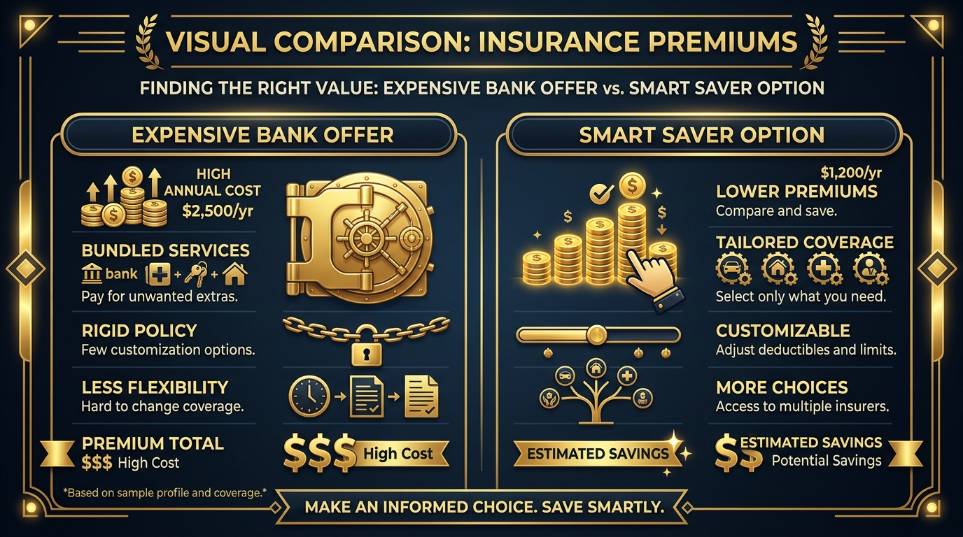
Главная ошибка при оформлении — приобретать полис исключительно по предложению в приложении банка за пару кликов. Банковский сервис удобен, но коробочные продукты часто включают расширенный перечень услуг, которые не используются. Реальная стоимость базовой страховки конструктива для среднестатистической квартиры начинается от 2 500–3 000 рублей в год. Если банк предлагает полис за 16 000–25 000 рублей, в нем, как правило, заложены дополнительные комиссии или расширенные пакеты.
Вы имеете полное право выбрать любую аккредитованную страховую компанию с рейтингом надежности не ниже ruA-. Банк обязан принять полис сторонней организации, если компания прошла проверку и входит в официальный перечень аккредитованных страховщиков. Сравнение предложений позволяет сэкономить от 30% до 40% бюджета ежегодно.
Если вы также владеете загородной недвижимостью, стоит учесть сезонные риски и заранее подготовить имущество к холодам. Полезные чек-листы по защите построек и растений собраны в материалах укрытие гортензии на зиму и укрытие роз на зиму.
Как снизить расходы и оплатить полис с выгодой
Чтобы получить максимальную защиту с минимальными затратами, следуйте нескольким практическим шагам:
Сравнивайте полисы на агрегаторах. Просчитайте стоимость у независимых брокеров и сравните с цифрами в личном кабинете ВТБ Онлайн.
Разделяйте договоры при необходимости. Иногда выгоднее оформить имущество в одной компании, а страхование жизни — в другой, если суммарная экономия перекрывает потерянную скидку за пакет.
Используйте платежные инструменты с кэшбэком. Страховые премии — существенная статья расходов, особенно при комплексном страховании. Чтобы вернуть часть затрат рублями или бонусами, удобно оформить дебетовую карту с повышенным начислением в категории страхования: оформить карту ВТБ с выгодными условиями для оплаты страховки.
Следите за сроками пролонгации. Заключайте договор за 1–2 недели до истечения текущего полиса. В этот период страховые компании часто предлагают лояльные тарифы и скидки на продление.
Пошаговая инструкция по оформлению защиты
Определите список рисков. Для ипотечного жилья обязателен конструктив, для собственного — пожар, залив и противоправные действия третьих лиц.
Запросите расчеты у 2–3 страховщиков. Включите в запрос точную площадь объекта, год постройки и сумму остатка долга (для ипотеки).
Проверьте аккредитацию. Убедитесь, что выбранная компания соответствует требованиям банка, чтобы избежать пересмотра ставки.
Выберите удобный способ оплаты. Для получения кэшбэка или рассрочки используйте банковские карты: <a href=»https://i.spbvtb.ru/cc19m843″ rel=»nofollow sponsored» target=»_blank»>получить карту и оплатить полис с максимальной выгодой</a>.
Загрузите полис в приложение. После оформления направьте скан или электронный договор в ВТБ Онлайн для подтверждения.
Распространенные ошибки собственников
Попытка сэкономить на обязательных рисках. Исключение конструктива из ипотечного полиса приводит к повышению ставки на 1–2 п.п., что за годы переплаты обходится намного дороже базовой страховки.
Оформление без права расторжения. Всегда обращайте внимание на период охлаждения (14–30 дней). В течение этого срока вы можете отказаться от полиса и вернуть деньги полностью.
Игнорирование оценки недвижимости. Если застраховать имущество на сумму меньше реальной, выплата при тотальной потере будет пропорционально снижена.
Совет: Для владельцев частных домовладелий отдельный интерес представляет защита инженерных систем и подготовка дома к отопительному сезону. Больше материалов по дачной инфраструктуре ищете в нашем Блоге.
Ответы на частые вопросы
Обязательно ли приобретать полис именно в ВТБ?
Нет. Для выполнения требований по ипотеке достаточно выбрать любую аккредитованную страховую компанию. Банковский полис — лишь удобный, но не единственный вариант.
Что входит в добровольное страхование жилья?
Программа покрывает пожар, взрыв, залив, стихийные бедствия, кражу, а также гражданскую ответственность перед соседями и расходы на восстановление документов.
Можно ли оплатить полис страховки в рассрочку или получить бонусы?
Да, при использовании кредитных или дебетовых продуктов с льготным периодом и программами лояльности: оформить банковскую карту с кэшбэком для страховых платежей.